Липчанам рассказали о новых тарифах на электроэнергию в России
Тарифы на электроэнергию в ЦФО выросли до 13,76 рублей за кВт·ч


© ООО Региональные новости
С приходом холодного сезона в России обновились тарифы на электроэнергию. Ещё в январе этого года прошла индексация, а Минэкономразвития прогнозировало рост платы за электричество в среднем по стране на 11,3 %. Издание «Бизнес Журнал Центр» изучило, сколько теперь платят за свет в регионах ЦФО, и сравнило реальные цифры с прогнозом ведомства — оказалось, что в ряде субъектов рост оказался заметно выше ожидаемого.
Как устроена тарифная система и что брали за основу анализа
В фокусе анализа — одноставочный тариф для жителей обычных квартир (без электроплит) при потреблении в рамках второго диапазона. С 2025 года в большинстве регионов действует трёхступенчатая система оплаты: сначала идёт льготный минимум, затем — стандартный уровень нагрузки, а потом — повышенные ставки за сверхнормативное потребление.
Именно второй диапазон отражает типичную ситуацию для большинства домохозяйств: они уже вышли за рамки льготного лимита, но ещё не попали в категорию высоких тарифов.
Где самые высокие тарифы в ЦФО и почему
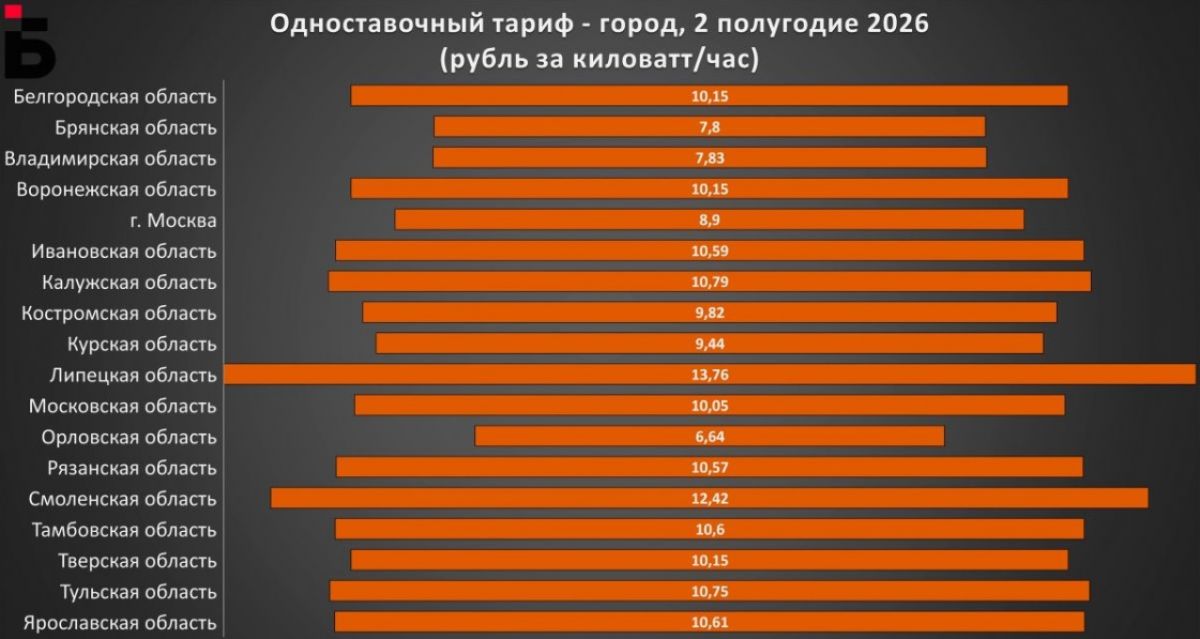
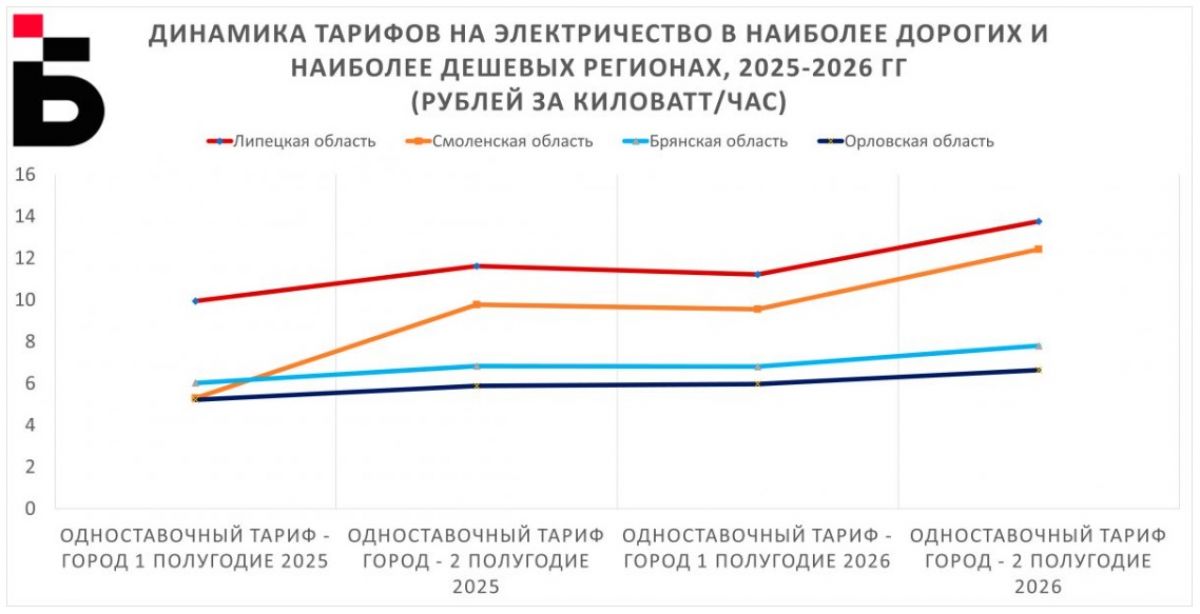
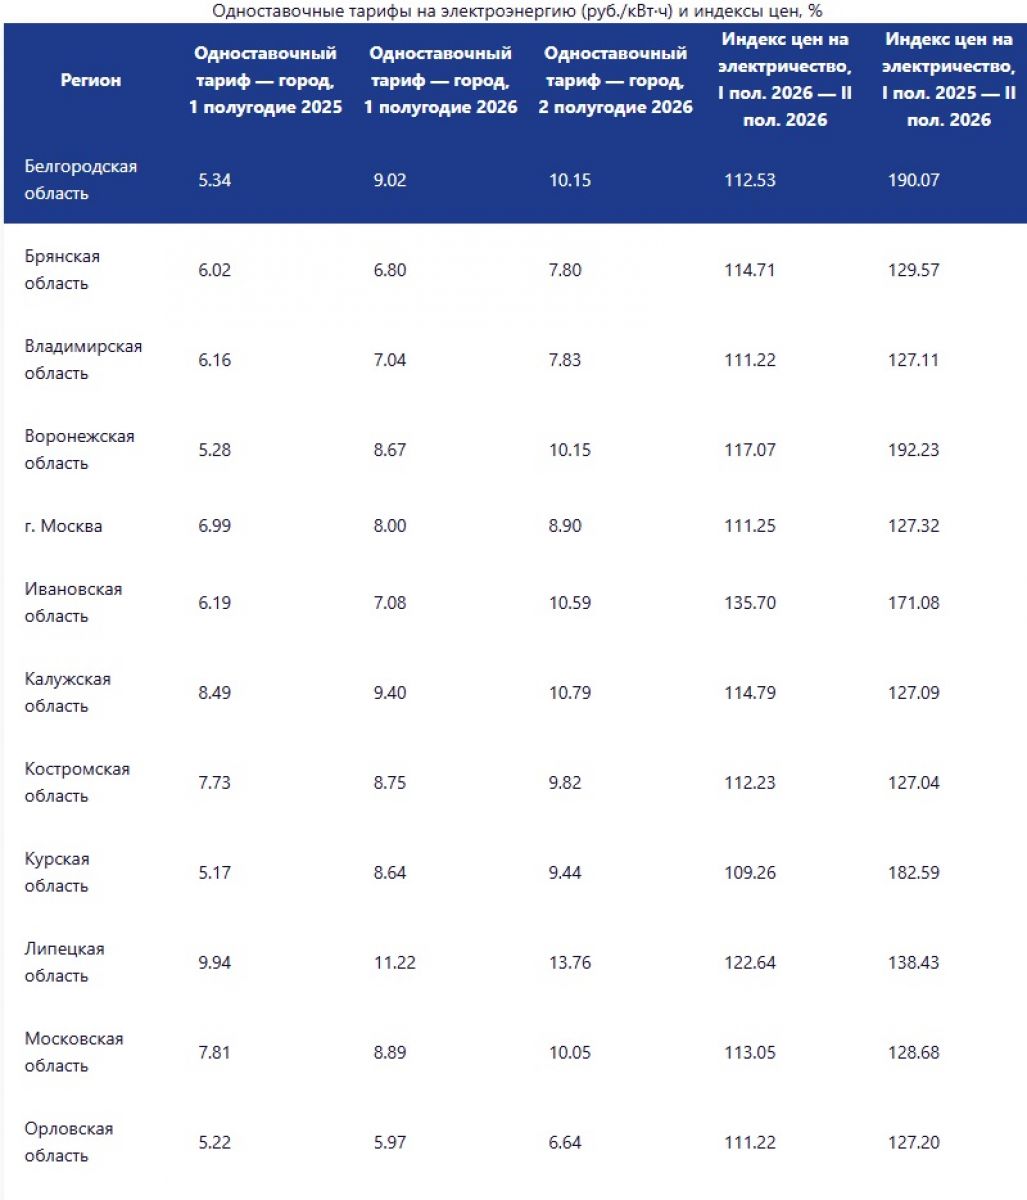
По данным «Энергосети России», во второй половине 2026 года самые высокие расценки зафиксированы в Липецкой (13,76 руб./кВт·ч) и Смоленской (12,42 руб./кВт·ч) областях. Причём Смоленская область лидирует по высоким тарифам не только для населения, но и для бизнеса.
Причина во многом кроется в инфраструктурных особенностях: например, в Липецкой области около 85 % электроэнергии уходит на нужды промышленности — на работу крупных металлургических и машиностроительных предприятий. Чтобы обеспечивать их стабильную работу, требуется сложная и дорогостоящая сетевая инфраструктура, затраты на модернизацию которой в итоге распределяются между всеми потребителями. Похожие проблемы характерны и для Смоленской области.
Кроме того, на формирование конечной цены влияет принцип оптового рынка: стоимость определяется по самой дорогой электростанции в системе.
Средние и низкие тарифы: как выглядит «середина» и аутсайдеры по цене
Для большинства регионов ЦФО тариф держится в диапазоне 10–11 рублей за киловатт‑час. Ниже среднего уровня — в Костромской (9,82 руб.) и Курской (9,44 руб.) областях. Один из самых невысоких тарифов — в столичном регионе: 8,9 руб./кВт·ч.
На первый взгляд это выглядит неожиданно, ведь Москва — мегаполис с очень высокими требованиями к надёжности энергосистемы и большими удельными затратами. Однако масштаб потребления позволяет распределить эти расходы на огромное число абонентов. Плюс столица опирается на собственную генерацию и поддержку энергосистемы Московской области — это помогает удерживать тариф в пределах 9 рублей.
Самые низкие расценки в ЦФО — в Орловской (6,64 руб.) и Брянской (7,8 руб.) областях. В целом разброс цен по макрорегиону не слишком велик, если не учитывать крайние значения: именно самые дорогие и самые дешёвые регионы заметно выделяются на общем фоне.
Темпы роста тарифов за полгода: лидеры и аутсайдеры
Если смотреть на темпы роста тарифов за полгода, то лидерами по удорожанию стали Смоленская (индекс 130,1 %) и Липецкая (122,6 %) области. Заметный скачок — в Тверской области (+22,6 %), в Воронежской — на 17,1 %. Абсолютный рекорд по росту цен показала Ивановская область: индекс достиг 149 %, а тариф поднялся с 7,08 до 10,59 руб./кВт·ч.
На другом конце рейтинга — Рязанская область, где динамика оказалась самой сдержанной (индекс 107,6 %). В Курской области рост тоже был относительно небольшим — 109,3 %. В Калужской, Брянской и Московской областях тарифы увеличились на 13–15 %, в Ярославской, Белгородской и Костромской — на 12–13 %. Орловская, Тульская, Владимирская области и Москва уложились в диапазон 11–11,5 %.
Почему в отдельных регионах рост такой заметный
Такой заметный рост в отдельных регионах во многом связан с тем, что раньше тарифы во многих субъектах ЦФО искусственно удерживали ниже экономически обоснованного уровня. Сейчас идёт их постепенное выравнивание с федеральными стандартами, и именно поэтому процентные показатели в некоторых областях выглядят столь внушительно.
Особенно ярко это видно на примере Ивановской области: резкий скачок здесь — не столько признак резкого удорожания, сколько результат приведения местного тарифа к среднему уровню по ЦФО (10–11 руб.).
Сравнение с первой половиной 2025 года: полуторагодовая динамика
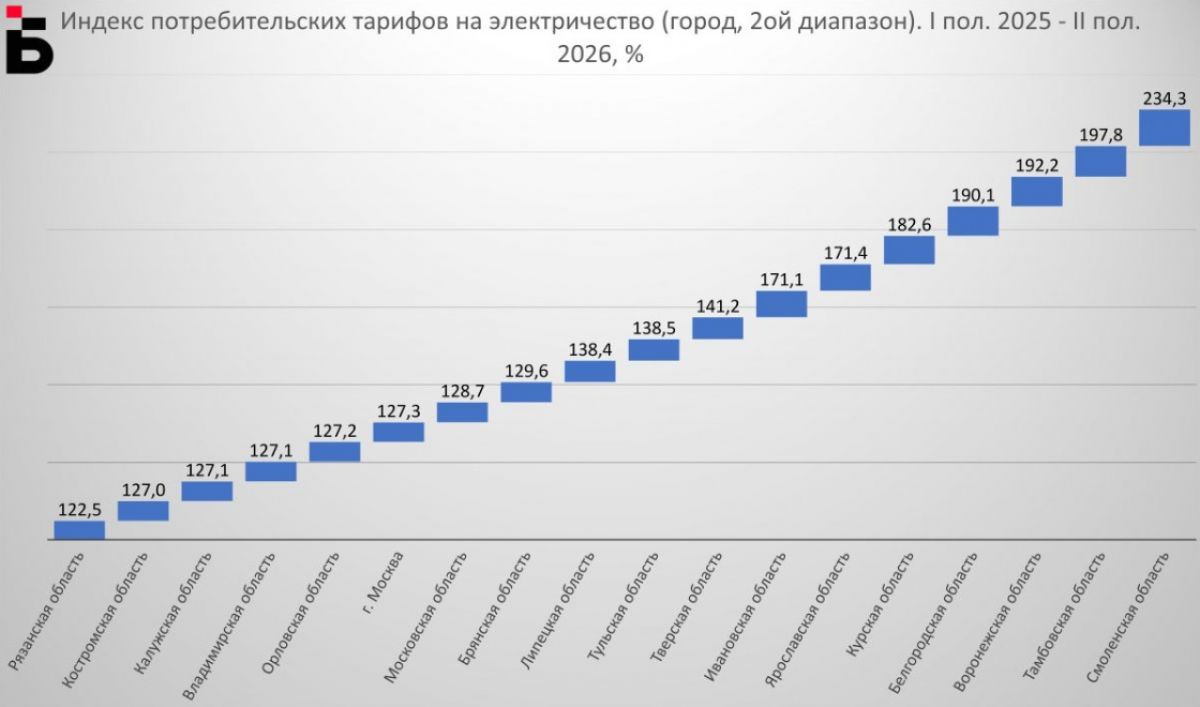
Если сравнивать цены со значениями первой половины 2025 года, картина становится ещё нагляднее. Сильнее всего тарифы выросли в Смоленской области — стоимость киловатт‑часа увеличилась более чем вдвое: с 5,3 до 12,42 рубля. Почти двукратный рост отмечен в Тамбовской (+97,8 %), Воронежской (+92,2 %), Белгородской (+90,1 %) и Курской (+82,6 %) областях.
Наименьший полуторагодовой прирост — в Рязанской области: тарифы поднялись на 22,5 %, что сопоставимо с обычной полугодовой инфляцией. При этом в соседней Тверской области за тот же период плата за электроэнергию выросла на 41,2 %. Большинство регионов показали подорожание в коридоре 27–41 %. Ярославская и Ивановская области заметно выбиваются из общей картины — их рост превысил 71 %.
Любопытно, что регионы с самыми низкими текущими тарифами демонстрируют при этом довольно умеренную годовую динамику — в пределах 27–30 %.
Текущая ситуация и прогноз: что дальше
Сейчас для большинства жителей ЦФО стоимость киловатт‑часа составляет 10–11 рублей — этот уровень в целом соответствует прогнозу Минэкономразвития (11,3 %). Но реальная ситуация сильно различается от региона к региону: в одних субъектах рост значительно превысил ожидания, а разница между самыми дорогими и самыми дешёвыми тарифами в макрорегионе оказалась более чем двукратной: 13,76 рубля в Липецкой области против 6,64 рубля в Орловской.
Эксперты отмечают, что потенциал дальнейшего роста сохраняется в тех регионах, где тарифы пока не достигли экономически обоснованного уровня. Там, где выравнивание уже произошло (например, в Рязанской и Курской областях), дальнейший рост, скорее всего, будет более плавным. Разрыв между регионами может либо остаться на прежнем уровне, либо немного сократиться за счёт тех субъектов, которые сейчас активно подтягивают тарифы к среднему значению. Ивановская область уже завершила такой «манёвр», и аналогичные корректировки могут произойти и в других регионах с изначально низкими ценами.
Вывод: единого сценария для ЦФО нет
Таким образом, опережающий рост тарифов наблюдается там, где одновременно действуют сразу несколько факторов: значительные вложения в сетевую инфраструктуру, необходимость «догнать» средние показатели по макрорегиону и особенности местной тарифной политики.
В тех субъектах, где цены уже близки к рыночным, а власти дополнительно сдерживают рост за счёт бюджетных механизмов, динамика остаётся минимальной. Поэтому единого сценария для всего ЦФО нет — территориальные различия в тарифах по‑прежнему остаются очень существенными.
Комментируйте наши новости:


Другие новости Экономика
Тарифы на электроэнергию в ЦФО выросли до 13,76 рублей за кВт·ч
НЛМК за девять месяцев 2026 года увеличил чистую прибыль в 1,8 раза
Банк отчитался о росте чистой прибыли на 7% за девять месяцев 2026 года
Объём накопительных счетов в России превысил 10,7 трлн рублей