В Липецкой области в этом году намолочено зерна меньше, чем в прошлом году
Аграрный сезон 2026 в ЦФО: снижение площадей и урожайности


© Фото: Федоскин Андрей Владимирович
Аграрный сезон 2026 года в России складывается неоднородно: на фоне ожидаемого урожая в 140 миллионов тонн зерновых и зернобобовых (по оценке вице‑премьера Дмитрия Патрушева) отрасль сталкивается с серьёзными ограничениями — прежде всего в логистике и рентабельности.
При этом статистика Росстата фиксирует снижение объёмов сбора как в целом по стране, так и в Центральном федеральном округе (ЦФО). Издание «Бизнес Журнал Центр» проанализировало, какие регионы ЦФО показали лучшие результаты в июне–июле, а где падение оказалось наиболее ощутимым.
Почему зерно — стратегический ресурс
Зерно — фундамент продовольственной безопасности: оно обеспечивает питание людей и животных, а также востребовано в разных отраслях промышленности. Объёмы производства напрямую влияют и на валютную выручку от экспорта, а значит, и на устойчивость всей аграрной экономики.
Стратегия развития зернового комплекса до 2035 года ставит двойную задачу: надёжно закрыть внутренние потребности и нарастить экспортный потенциал. Однако тенденции текущего года вызывают настороженность. По данным на 1 августа, и посевные площади, и объёмы намолоченного зерна сокращаются по сравнению с аналогичным периодом 2025 года.
Посевные площади: сжатие в крупных центрах и рост в небольших регионах
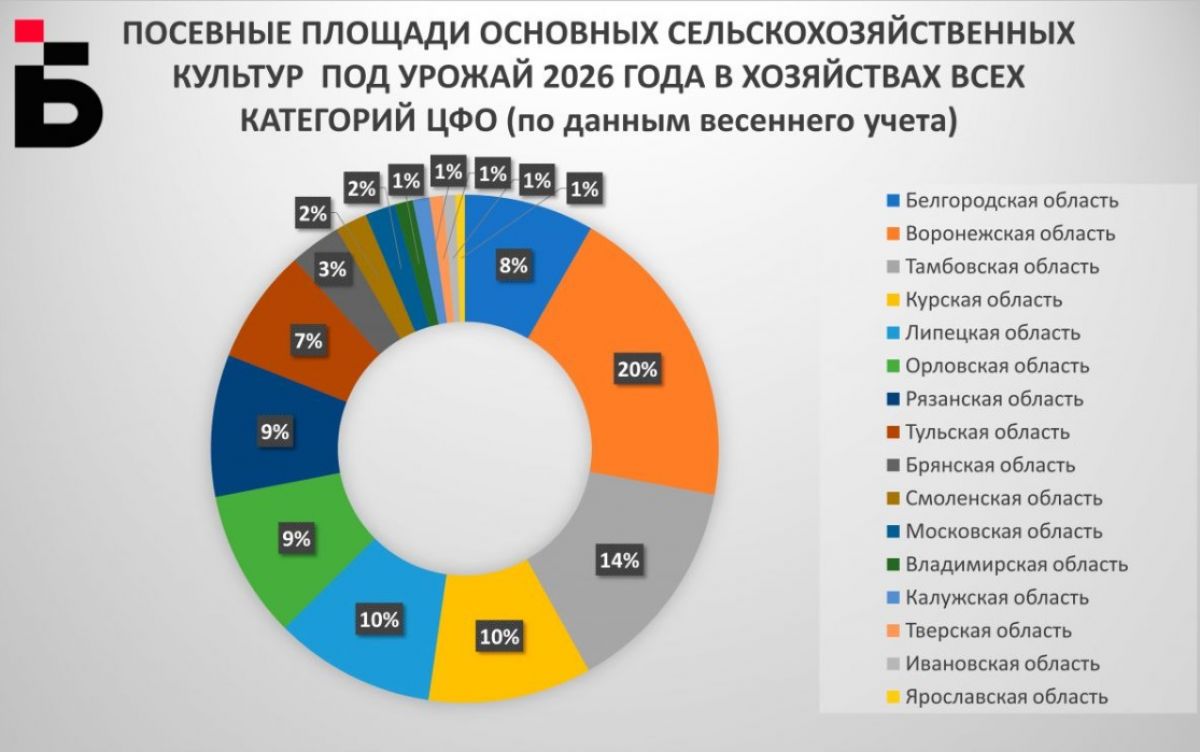
По данным Росстата, в ЦФО под урожай 2026 года засеяли 7 302,7 тысячи гектаров — это на 4,5 % меньше, чем годом ранее. Общероссийский показатель ещё ниже: сокращение составило 6,1 %. Традиционной житницей округа остаётся Черноземье. Самые крупные площади под зерновые и зернобобовые культуры в 2026 году — в Воронежской (1 428,9 тысячи гектаров) и Тамбовской (1 017,8 тысячи гектаров) областях.
Существенные объёмы характерны также для Курской (757,5 тысячи гектаров) и Липецкой (745,9 тысячи гектаров) областей. В Орловской и Рязанской областях посевы заняли 686 и 659,3 тысячи гектаров соответственно, в Тульской — 533,1 тысячи гектаров.
Наименьшие площади — в Ярославской области (всего 42,2 тысячи гектаров), чуть больше — в Ивановской (57,2 тысячи гектаров) и Тверской (62,9 тысячи гектаров). Примечательно, что именно эти регионы стали исключениями из общей тенденции: здесь площади под зерновые и зернобобовые, напротив, выросли. Так, в Ярославской области прирост составил 4 %, в Ивановской — 0,3 %.
В крупных аграрных регионах наблюдается сокращение площадей: в Тульской области — на 10 %, в Рязанской — на 7,6 %. В Воронежской области уменьшение составило 3,4 %, в Тамбовской — 2,8 %, в Курской — лишь 0,9 %. Наиболее заметное падение — в Брянской (минус 18,4 %) и Московской (минус 18 %) областях.
Такая разнонаправленная динамика подчёркивает неоднородность аграрной ситуации: в крупных производственных центрах посевные площади сжимаются, а в регионах с более скромными объёмами удаётся нарастить пашню. Как поясняет Ольга Борисова, доцент Финансового университета при Правительстве РФ, в начале 2026 года площади под зерновые и зернобобовые сократились на 6,6 %, а их доля в структуре посевов — на 1,8 %.
Посевы зернобобовых уменьшились на 28,7 %. Освободившиеся земли преимущественно засеяли масличными культурами: их рентабельность превышала рентабельность зернобобовых более чем в 1,5 раза на фоне снижения мировых цен на последние.
Темпы уборки: отставание ЦФО от среднероссийских показателей
На 1 августа темпы уборки в ЦФО заметно отстают от среднероссийских. В округе скошено 683,9 тысячи гектаров — это 14,1 % от общей площади посевов, тогда как по России показатель держится на уровне примерно 30 %. Лишь два региона округа формируют сопоставимые темпы и тем самым «вытягивают» среднюю цифру по ЦФО.
Лидерами по ходу уборочной кампании стали: Воронежская область — убрано 256,7 тысячи гектаров (29,9 % от посевной площади); Белгородская область — 118,8 тысячи гектаров (30,3 %). В Курской и Тамбовской областях доля убранных площадей составила 13,1 % и 15,5 % соответственно, в Липецкой — 12,6 %. В ряде регионов темпы заметно ниже. В Брянской области к 1 августа убрали 9,3 % урожая, в Рязанской — 7 %, в Орловской — 6,7 %, в Тульской — 6,3 %.
В остальных субъектах округа показатель не превысил 4 %. Особенно скромные цифры — во Владимирской (0,1 %), Ивановской (0,6 %) и Смоленской (0,8 %) областях. Данные по Костромской, Тверской и Ярославской областям в официальной статистике пока отсутствуют. По сравнению с показателями на 1 августа 2025 года практически все регионы округа снизили норму уборки.
Если по России показатель составляет 83,6 % от прошлогоднего значения, то по ЦФО — лишь 47,4 %. Единственное исключение — Калужская область, где зафиксирован рост на 125,2 %. Однако это, скорее всего, эффект низкой базы: в регионе убрали 3,2 % от 1,9 тысячи гектаров, и даже небольшое абсолютное увеличение даёт внушительный процентный прирост.
Меньше всего темпы уборки сократились в Брянской (74,9 % к уровню 2025 года), Воронежской (59,3 %) и Курской (50,2 %) областях. Недалеко от них и Белгородский регион — 48,1 %. Наиболее напряжённая ситуация — в Тульской и Владимирской областях: выработка составила лишь 7,1 % и 6,4 % засеянных площадей соответственно.
Объёмы намолоченного зерна: заметное снижение в ЦФО
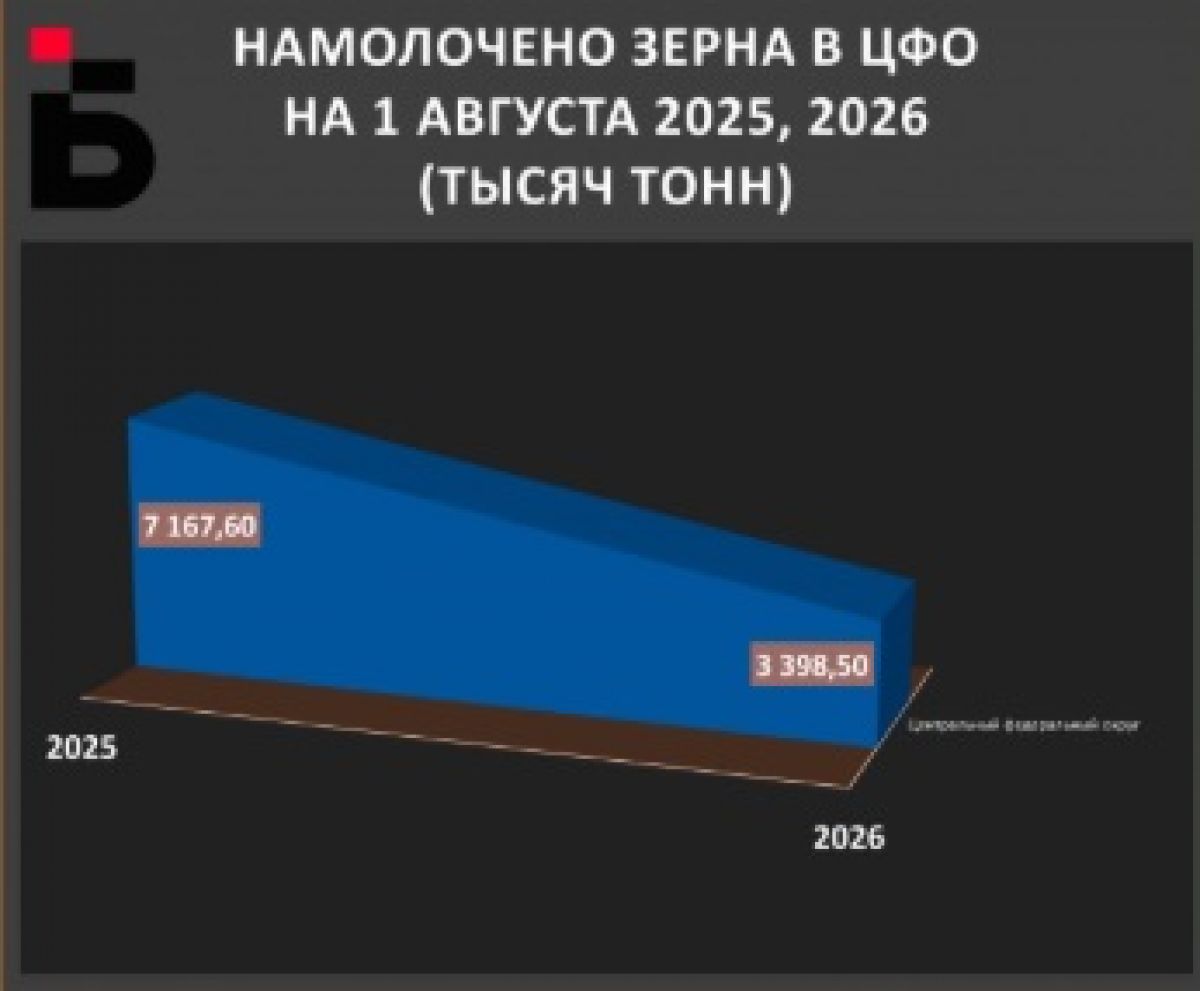
К 1 августа в ЦФО получено 3,4 миллиона тонн зерна — это 10,4 % от общероссийского объёма и лишь 47 % от показателя аналогичного периода 2025 года. Для сравнения: в целом по стране сбор держится на уровне 93 % от прошлогоднего результата. Разрыв между округом и страной в целом получается существенным.
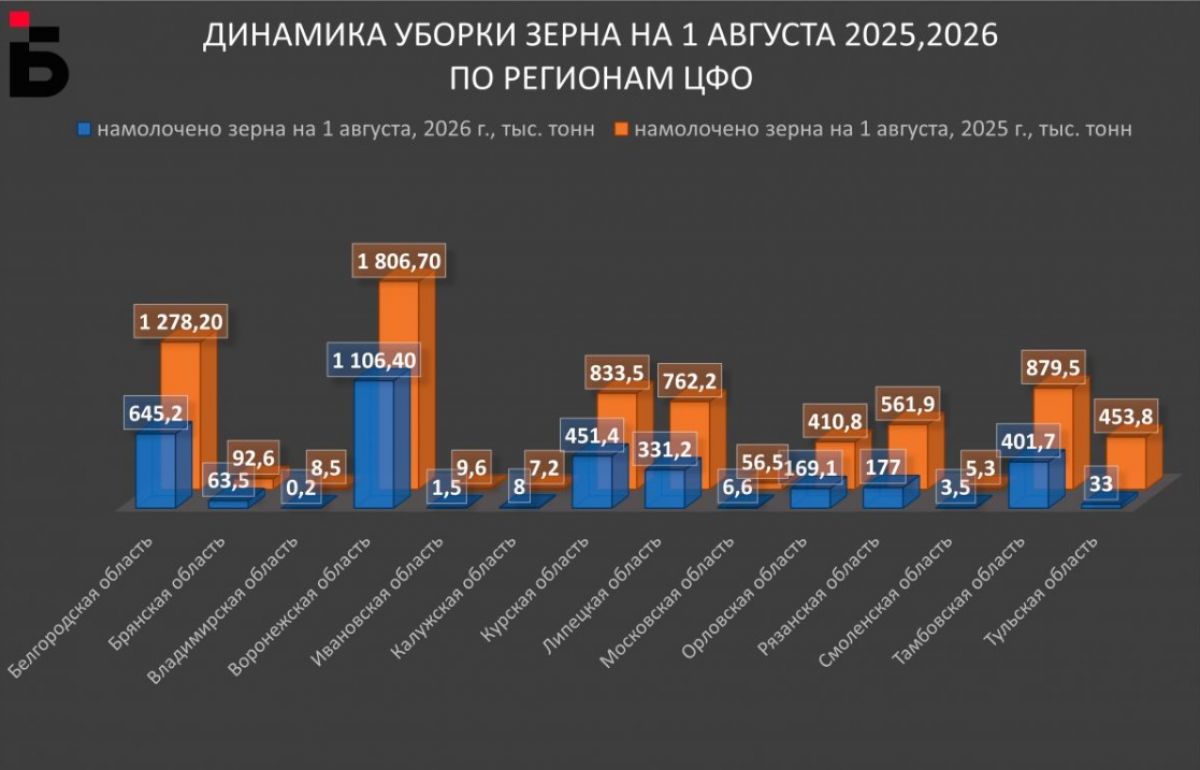
Основную долю урожая округа формирует Черноземье. Одна только Воронежская область даёт свыше четверти всего объёма зерна в ЦФО. Вместе с ней уверенно держатся Белгородская, Курская и Тамбовская области — они и задают общий тон аграрной статистики округа. При этом почти во всех областях Черноземья объёмы снизились более чем наполовину по сравнению с прошлым годом — это говорит о серьёзных колебаниях урожайности или о сдвигах в темпах уборки.
В отдельных регионах объёмы выглядят совсем скромно: в Смоленской области намолочено 3,5 тысячи тонн, в Ивановской — 1,5 тысячи, во Владимирской — всего 0,2 тысячи тонн. Прирост с прошлого года показала только Калужская область — её результат вырос на 11 %. В Брянской и Смоленской областях выработка составляет 68 % и 66 % от уровня 2025 года соответственно, в Воронежской — 61 %.
Наиболее заметное падение зафиксировано в Тульской области: показатель обмолота зерна равен 2,3 % от прошлогоднего уровня. Недалеко ушли Владимирская (7,2 %) и Московская (11,6 %) области. Такие цифры заставляют внимательнее присмотреться к региональным факторам — от погодных условий до логистики и обеспеченности техникой: даже в пределах одного округа условия для аграриев складываются очень по‑разному.
Факторы давления: логистика, экономика, погода
Статистика отражает не столько общую слабость сезона, сколько выраженную неоднородность результатов: там, где традиционно собирают большие объёмы, динамика проседает сильнее, а отдельные регионы, где зерновые и зернобобовые не являются приоритетом, удерживают или слегка наращивают темпы.
Одним из серьёзных ограничителей стала логистика экспорта. Для многих зернопроизводящих регионов выручка от поставок за рубеж — ключевой фактор рентабельности. Когда экспортные цепочки дают сбой, а транспортные издержки растут, производство зерна с невысокой маржинальностью становится менее привлекательным.
Аграрии вынуждены пересматривать структуру посевов: часть площадей уходит под более доходные культуры, часть — вовсе выводится из оборота. Именно этот фактор во многом объясняет, почему на фоне сложностей с отгрузками хозяйства сокращают зерновые клинья.
Темпы уборки на 1 августа могут свидетельствовать не только о меньших посевах, но и о трудностях непосредственно в ходе уборочной: техника, погода, логистика — любая из этих составляющих способна замедлить обмолот и повлиять на итоговые объёмы.
В нечернозёмных регионах — Владимирской, Ивановской, Тверской, Ярославской областях — себестоимость производства зерна традиционно выше, чем в Черноземье. На фоне снижения экспортной выручки и давления внутренних цен хозяйства всё чаще выбирают более маржинальные направления: масличные культуры, кормовые травы или вовсе перераспределяют ресурсы.
Любопытно, что именно в этих регионах с небольшими площадями (Ярославская, Ивановская) зафиксирован небольшой рост посевов — вероятно, он связан с переходом на нишевые или более выгодные культуры, а не с расширением зернового клина.
Нельзя сбрасывать со счетов и агроклиматические условия. Во всех регионах округа темпы уборки по сравнению с 2025 годом снизились, и это косвенно указывает на влияние погоды — например, затяжных дождей в период страды. Такие факторы не отменяют экономических причин, но накладываются на них, дополнительно замедляя обмолот и повышая риски потерь.
Эффект низкой базы ярко проявился в Калужской области: формально здесь зафиксирован рост темпов уборки (125,2 %) и намолота (11 %), но он объясняется тем, что в регионе убрали лишь 3,2 % от общей площади. Это не столько признак активного развития, сколько статистическая особенность: даже небольшое абсолютное увеличение даёт высокий процентный прирост.
Ольга Борисова отмечает, что в 2026 году российские регионы, производящие зернобобовые, столкнулись с рядом вызовов. Проблемы с логистикой из‑за приостановки работы портов на юге России привели к существенному сокращению экспорта в августе. Это потребовало переориентации на балтийские порты, что удлинило маршрут и увеличило издержки.
В Ростовской области и Краснодарском крае маржа производителей существенно сократилась, а на складах наблюдалось затоваривание. Общие запасы зерновых и зернобобовых в сельхозорганизациях на конец августа достигли 41,2 миллиона тонн — это на 9,3 % больше, чем на аналогичный период 2025 года. Минсельхоз оперативно запросил мораторий на банкротство в течение года для зернопроизводителей. Погодные условия в текущем году также скорректировали прогноз сбора урожая.
Прогнозы на 2027 год и текущая ситуация
Прогнозы зерновой отрасли на 2027 год разнятся. При пессимистичном сценарии, формирующемся на фоне логистических проблем, прогнозируется снижение урожая на 15 % по сравнению с текущим годом за счёт сокращения озимого посева.
В оптимистичном сценарии Минэкономразвития предполагает рост до 150 миллионов тонн. Определяющим фактором будет геополитическая ситуация, связанная с возможностью экспортировать зерновые культуры в страны Азии, а также покупка зерна Минсельхозом в интервенционный фонд.
Никита Малов, основатель и управляющий партнёр аналитической компании ДОВОД, оценивает ситуацию в российском зерновом комплексе как удовлетворительную. По его словам, зерно остаётся основой продовольственной безопасности, и в этом году его хватает с запасом. К началу октября страна собрала больше 126 миллионов тонн с 90 % площадей и ожидает около 140 миллионов тонн. Минсельхоз ещё в августе отмечал, что собранного уже достаточно для внутренних нужд.
При этом для экономики критически важна экспортная составляющая: продажа пшеницы даёт хозяйствам деньги на следующий сезон. По данным эксперта, в Курской и Воронежской областях урожайность выше прошлогодней. В Курской области средняя урожайность — 54,2 ц/га (на 2 центнера больше, чем год назад).
В Воронежской к 21 сентября убрали 83 % площадей против 82 % годом раньше, при урожайности 42 ц/га против 40,6. Хуже ситуация в Тамбовской области: 43 ц/га против 49,1; региональный минсельхоз объясняет это погодными условиями. Сократились именно посевы. По данным весеннего учёта Росстата, под зерновые и зернобобовые в стране в 2026 году отвели 41,1 миллиона гектаров против 43,7 миллиона годом раньше — на 6 % меньше. Зернобобовые (в основном горох) потеряли почти 30 % площади.
Яровые зерновые за год сократились с 26,7 до 23,9 миллиона гектаров, а озимые немного выросли — до 17,2 миллиона гектаров. По мнению Никиты Малова, в следующем году посевы зерновых продолжат сокращаться, если цена не поднимется выше себестоимости.
Хозяйство, которое продаёт пшеницу дешевле затрат, весной снова урежет яровой клин в пользу подсолнечника и рапса. Первый сигнал на 2027 год дадут данные об озимом севе этой осени: если площадь под озимыми удержится, сокращение посевов замедлится, а если нет — продолжится.
Итоги: неоднородность как главный маркер сезона
В совокупности экономика, логистика, климат и структура землепользования действуют одновременно. В одних районах хозяйства удерживают специализацию и стараются сохранить объёмы, в других — пересматривают приоритеты и перераспределяют земли.
Такая неоднородность делает сезон особенно показательным: итоговые результаты будут зависеть не столько от усреднённых цифр, сколько от того, насколько гибко регионы смогут адаптироваться к текущим вызовам и сохранить устойчивость зернового производства.
Подписывайтесь, чтобы первыми узнавать новости:


Другие новости Агро
Аграрный сезон 2026 в ЦФО: снижение площадей и урожайности
Житель Дагестана потерял 1,3 млн рублей в липовой сделке в Липецкой области

Липчанин получил золотую медаль за автоматизацию выращивания малины

Росводресурсы: Димитрий Рощин рассказал о воде как о начале мира и символе обновления